Karta Kredytowa Visa (SGB Bank)

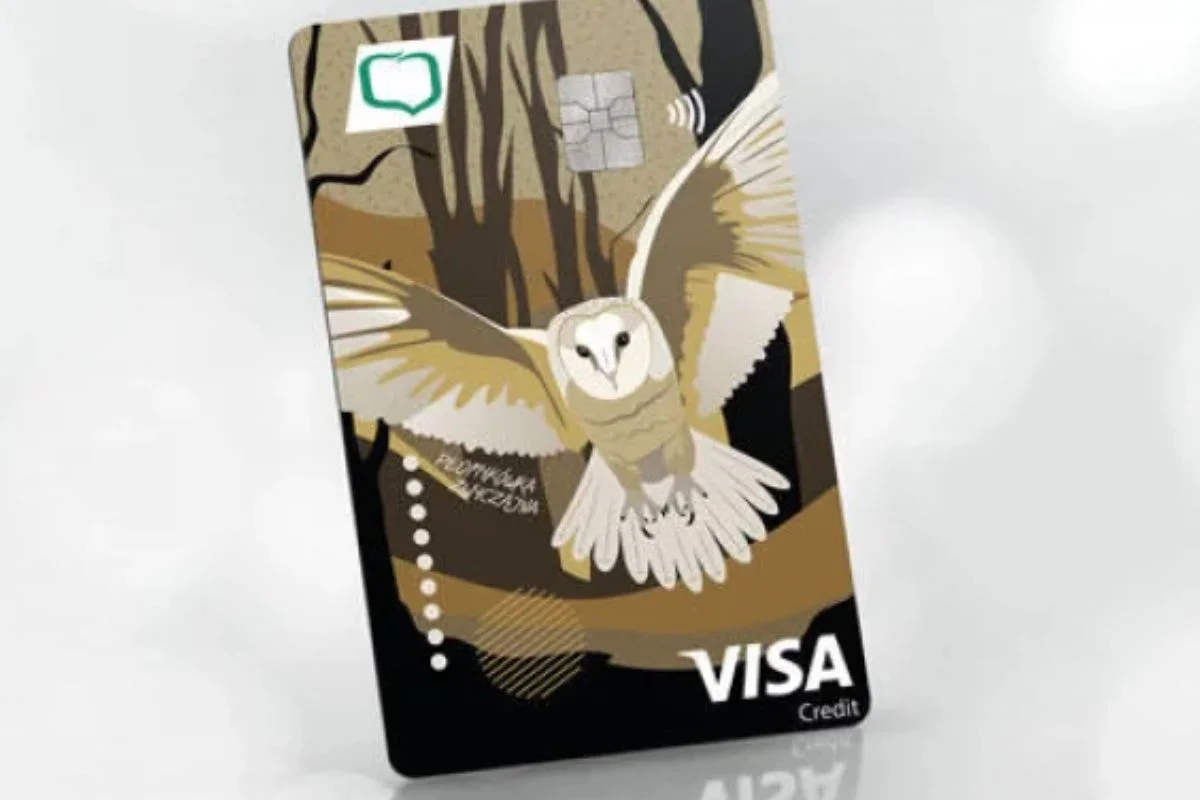
Karta kredytowa Visa (SGB Bank) zdobywa uznanie wśród klientów, którzy cenią sobie wygodę i bezpieczeństwo płatności zarówno w kraju, jak i za granicą.
Produkt ten umożliwia dokonywanie zakupów w sklepach stacjonarnych, internetowych, przez telefon czy korespondencyjnie, co sprawia, że jest idealnym rozwiązaniem dla osób prowadzących dynamiczny tryb życia.
Kluczową cechą karty jest dostęp do środków w ramach ustalonego limitu kredytowego, który może być elastycznie dostosowywany do indywidualnych potrzeb użytkownika.
Dodatkowo, karta oferuje możliwość płatności zbliżeniowych do kwoty 100 zł bez konieczności potwierdzania transakcji numerem PIN, co znacząco przyspiesza codzienne zakupy.
Drugim ważnym aspektem oferty jest wysoki poziom zabezpieczeń, m.in. dzięki wdrożeniu usługi 3D-Secure oraz całodobowej kontroli salda przez bankowość elektroniczną.
Umożliwia to klientom bieżące monitorowanie wydatków i szybkie reagowanie w sytuacjach awaryjnych. Ponadto, karta oferuje korzystny okres bezodsetkowy, sięgający aż do 54 dni, co pozwala na optymalne zarządzanie budżetem domowym.
Transparentne warunki spłaty zadłużenia oraz możliwość regulowania płatności zarówno jednorazowo, jak i w ratach stanowią dodatkowy atut tej oferty.
Korzyści
Karta kredytowa Visa (SGB Bank) wyróżnia się szeregiem zalet, które wpływają na komfort jej użytkowania. Rozwiązanie to zapewnia dostęp do środków do wysokości indywidualnie ustalonego limitu, umożliwia płatności w walutach obcych oraz gwarantuje bezpieczeństwo transakcji. Do głównych korzyści należą:
- Nieograniczony dostęp do środków do wysokości ustalonego limitu kredytowego
- Okres bezodsetkowy do 54 dni, umożliwiający elastyczną spłatę zadłużenia
- Możliwość płatności zbliżeniowych do kwoty 100 zł bez potwierdzania PIN-em
- Wsparcie nowoczesnych technologii zabezpieczeń, takich jak 3D-Secure
- Całodobowy dostęp do informacji o saldzie przez bankowość elektroniczną
- Elastyczność spłaty zadłużenia – możliwość regulacji w ratach lub jednorazowo
Wymagania
Aby móc ubiegać się o kartę kredytową Visa (SGB Bank), wnioskodawca musi spełnić kilka podstawowych kryteriów. Przede wszystkim osoba zainteresowana ofertą powinna posiadać pełną zdolność do czynności prawnych oraz stałe źródło dochodu.
Bank przeprowadza wówczas analizę zdolności kredytowej, sprawdzając historię kredytową oraz bieżące zobowiązania finansowe klienta. Dla osób posiadających historię współpracy z bankiem lub będących stałymi klientami, procedura aplikacyjna jest uproszczona.
Wymagane dokumenty to przede wszystkim dowód osobisty oraz potwierdzenie dochodów, które umożliwiają bankowi ocenę ryzyka kredytowego. Dzięki temu proces weryfikacji jest rzetelny, a przyznany limit kredytowy dopasowany do indywidualnych możliwości finansowych klienta.
O Spółdzielczej Grupa Bankowej (SGB)
Spółdzielcza Grupa Bankowa to instytucja z długą tradycją na polskim rynku finansowym. Bank ten, z siedzibą w Poznaniu, działa na zasadach spółdzielczych, co gwarantuje klientom wysoki poziom transparentności oraz indywidualne podejście do każdego wnioskodawcy.
SGB ma za sobą kilkadziesiąt lat doświadczenia, co przekłada się na stabilność i solidność oferowanych produktów. Oferta banku obejmuje szeroki wachlarz usług, począwszy od kont osobistych, poprzez kredyty gotówkowe, aż po nowoczesne rozwiązania bankowości elektronicznej.
Dzięki konkurencyjnym warunkom, takim jak atrakcyjne oprocentowanie czy elastyczne limity kredytowe, SGB zdobywa zaufanie klientów poszukujących bezpiecznych i transparentnych rozwiązań finansowych.
Dla kogo jest ta karta?
Karta kredytowa Visa (SGB Bank) została zaprojektowana z myślą o osobach ceniących sobie wygodę oraz elastyczność w zarządzaniu finansami. Produkt ten jest dedykowany klientom indywidualnym, którzy często dokonują zakupów zarówno stacjonarnych, jak i internetowych, a także podróżującym za granicę.
Oferta skierowana jest do osób aktywnych, ceniących szybki dostęp do środków kredytowych i nowoczesne technologie zabezpieczeń.
Dzięki możliwości regulacji zadłużenia w ratach oraz okresowi bezodsetkowemu, karta sprawdzi się zarówno w codziennych wydatkach, jak i w sytuacjach awaryjnych, gdzie szybki dostęp do funduszy jest kluczowy.
Początkowy limit kredytowy
Karta kredytowa Visa (SGB Bank) wyróżnia się elastycznym ustalaniem limitu kredytowego, który jest dostosowywany do indywidualnych możliwości finansowych klienta. Limit ten zależy od analizy zdolności kredytowej oraz historii współpracy z bankiem.
Główne cechy początkowego limitu kredytowego to:
- Limit minimalny – ustalany jest w taki sposób, aby umożliwić klientowi pokrycie podstawowych wydatków. Minimalna kwota spłaty zadłużenia wynosi 5% całości zadłużenia, ale nie mniej niż 50 zł.
- Limit maksymalny – jego wysokość zależy od indywidualnej oceny banku i może wynosić kilkanaście tysięcy złotych, co pozwala na realizację większych transakcji.
Elastyczność w ustalaniu i podwyższaniu limitu sprawia, że karta jest atrakcyjna dla osób o różnych potrzebach finansowych, umożliwiając dostosowanie oferty do aktualnej sytuacji ekonomicznej klienta.
Krok po kroku, jak złożyć wniosek o kartę
Dostępność karty zależy od banku spółdzielczego SGB. W taryfie opłat SGB-Banku dla klientów indywidualnych (obowiązującej od 1.07.2025) karty kredytowe figurują w sekcji „Karty kredytowe – w ofercie banku do 21.08.2023 r.”, dlatego przed złożeniem wniosku warto zapytać w swoim banku spółdzielczym, czy karta jest nadal wydawana.
- Zapytaj w swoim banku spółdzielczym SGB (w placówce lub pod bezpłatnym numerem infolinii SGB 800 888 888), czy karta Visa jest nadal wydawana.
- Jeśli tak, przygotuj dokument tożsamości oraz dokumenty potwierdzające dochody.
- Złóż wniosek w placówce banku i poczekaj na ocenę zdolności kredytowej.
- Po pozytywnej decyzji podpisz umowę i odbierz kartę.
DOTKNIJ, ABY PRZEJŚĆ DO STRONY
Zalety i wady karty
Karta kredytowa Visa (SGB Bank) oferuje wiele zalet, które sprawiają, że jest ceniona przez szerokie grono klientów. Do najważniejszych zalet należy elastyczny limit kredytowy, który umożliwia szybkie reagowanie na niespodziewane potrzeby finansowe.
Dzięki okresowi bezodsetkowemu wynoszącemu do 54 dni, klienci mają czas na uregulowanie zadłużenia bez dodatkowych kosztów, co przekłada się na lepsze zarządzanie budżetem.
Nowoczesne technologie zabezpieczające, takie jak 3D-Secure, oraz możliwość monitorowania salda przez bankowość elektroniczną gwarantują wysoki poziom bezpieczeństwa transakcji. Dodatkowo, karta umożliwia płatności zbliżeniowe do kwoty 100 zł, co przyspiesza codzienne zakupy.
Z drugiej strony, produkt ten posiada pewne wady, które warto rozważyć przed podjęciem decyzji o jego wyborze. Wysokie oprocentowanie przy przedłużonym okresie spłaty zadłużenia może generować dodatkowe koszty, szczególnie w przypadku nieuregulowania całości należności w terminie.
Opłata roczna za korzystanie z karty oraz prowizje za transakcje przewalutowane stanowią kolejne elementy, które mogą wpłynąć na całkowity koszt użytkowania. Dla osób nieposiadających stałych dochodów ryzyko zadłużenia oraz konieczność regularnych wpłat mogą być istotnym obciążeniem.
Warto także pamiętać, że niektóre warunki umowy mogą się różnić w zależności od indywidualnej oceny zdolności kredytowej, co wpływa na uniwersalność oferty.
Jak odblokować kartę?
Po otrzymaniu karty kredytowej Visa (SGB Bank) użytkownik musi dokonać jej aktywacji, aby rozpocząć korzystanie z pełni możliwości produktu. Proces odblokowywania karty rozpoczyna się zazwyczaj od kontaktu z infolinią banku lub logowania do systemu bankowości elektronicznej.
Następnie klient postępuje zgodnie z instrukcjami, które obejmują wprowadzenie kodu aktywacyjnego otrzymanego wraz z przesyłką. W niektórych przypadkach może być wymagane potwierdzenie tożsamości, co dodatkowo zabezpiecza kartę przed nieautoryzowanym użyciem.
Po pomyślnym odblokowaniu, karta jest gotowa do natychmiastowego użycia – klient może rozpocząć realizację płatności zarówno w punktach handlowych, jak i online, korzystając z zaawansowanych technologii zabezpieczających transakcje.
Opłaty i taryfy
Korzystanie z karty kredytowej Visa (SGB Bank) wiąże się z kilkoma stałymi kosztami, które warto znać przed podpisaniem umowy. Główne opłaty obejmują:
- Opłatę za obsługę karty głównej – 42,00 zł rocznie, pobieraną z góry za każdy rok ważności karty; w pierwszym roku użytkowania pierwszej karty opłata nie jest pobierana.
- Oprocentowanie zadłużenia – stosowane w przypadku braku spłaty całości zadłużenia w wyznaczonym terminie; oprocentowanie jest konkurencyjne, lecz może wzrosnąć w przypadku przedłużenia okresu spłaty.
- Opłatę za przewalutowanie – 3% kwoty transakcji dokonanej w walucie innej niż PLN.
- Prowizję za wypłatę gotówki – 3% wypłacanej kwoty, nie mniej niż 10 zł.
- Minimalną kwotę spłaty – każda rata spłaty zadłużenia wynosi minimum 5% całości zadłużenia, ale nie mniej niż 50 zł, co zabezpiecza równowagę między elastycznością spłaty a minimalnymi zobowiązaniami finansowymi.
Dodatkowo, bank oferuje możliwość obniżenia kosztów przy terminowej spłacie zadłużenia, co pozwala na eliminację naliczania odsetek za transakcje bezgotówkowe. Wszystkie opłaty są jasno określone w umowie, dzięki czemu klient może dokładnie przewidzieć koszty związane z korzystaniem z karty.
Obsługa klienta
Spółdzielcza Grupa Bankowa dba o wysoki standard obsługi, oferując szereg kanałów kontaktu, które umożliwiają klientom szybkie uzyskanie wsparcia w razie problemów z kartą. Oficjalne kanały kontaktowe obejmują:
- Numer telefonu – 800 888 888.
- Strona internetowa –SGB, gdzie klient znajdzie szczegółowe informacje dotyczące produktów banku oraz procedur kontaktowych.
- E-mail – adres kontaktowy dostępny w sekcji „Kontakt” na stronie banku, umożliwiający wysyłanie zapytań i zgłaszanie problemów.
- Czat online – usługa czatu w bankowości elektronicznej, która pozwala na szybką komunikację z doradcą bankowym w czasie rzeczywistym.
Dzięki wielokanałowemu wsparciu, klienci mogą liczyć na fachową pomoc niezależnie od pory dnia, co zwiększa komfort korzystania z usług bankowych oraz buduje zaufanie do instytucji.
O autorze

Dziennikarka z pasją do treści cyfrowych, tworzę strategiczne teksty dla różnych branż. Wierzę w siłę jasnej i przystępnej informacji, a moim celem jest upraszczanie złożonych tematów, aby promować darmowy dostęp do wiedzy, która może zmieniać codzienne życie ludzi.